
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Laiemat kindlustuskaitset tuleb osata küsida
Suuremate lepingumahtude korral saab kinnisvara kindlustamise tingimustes läbi rääkida ja välistada näiteks kahjunõude pööramise hooletuse tõttu tule valla päästnud büroohoone üürikliendi vastu.
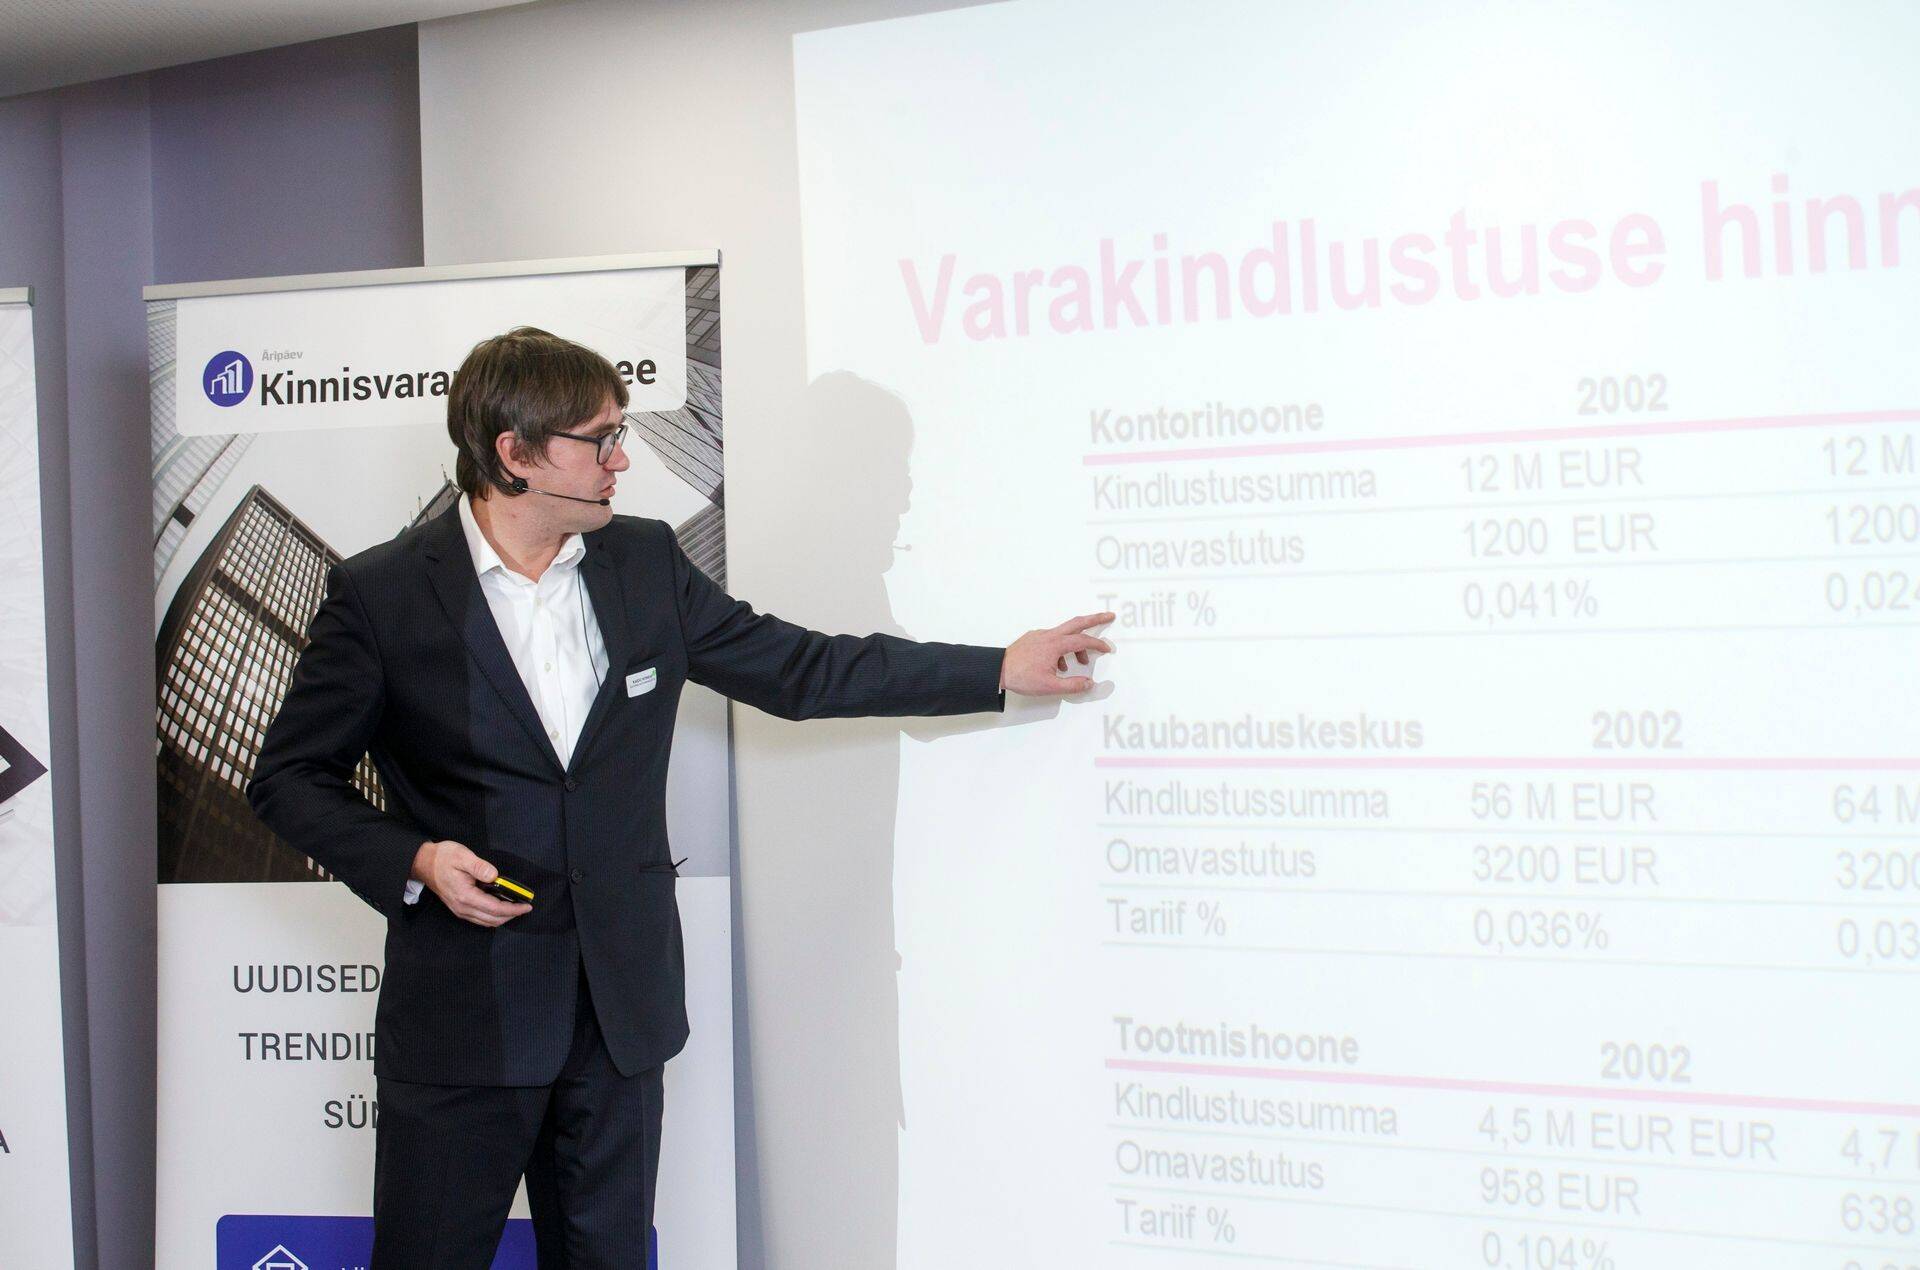
Esmases pakkumises näeb kindlustusvõtja seltside standardtingimusi, mis erinevad üksteisest suhteliselt vähe, rääkis IIZI Kindlustusmaakleri otsemüügi- ja ärikliendiosakonna juht Kaido Konsap Ärikinnisvara halduse konverentsil.
Üks küsimus
Kui palju kinnisvara kahjujuhtumeid on seotud laenu tagatisvaraga? Vastab Erko Makienko, ERGO kindlustuse varakahjude osakonna juht: "Kui me räägime üleüldiselt kinnisvaraga seotud juhtumitest, on enamik kahjusid seotud koduse varaga, mitte ehitisega. Laenu tagatiseks oleva kinnisvara kahjujuhtumite eristamine on keerukas, kuid kindlasti moodustavad need juhtumid enamiku, kuna pangalaenu võtmisel nõuab pank ka kindlustust."
“On võimalik kaks erinevat lähenemist: te kas võrdlete erinevaid tooteid ja leiate, mis on teile kõige sobivam või te saate aru, mida te kindlustada tahate ja lähete ning küsite seda,” ütles Konsap. “Kui hakkate tooteid võrdlema, siis Eestis on seitse varakindlustust pakkuvat seltsi ja nende lepingute omavaheline välistuste võrdlus on 45 lehekülge. See on suhteliselt keeruline maailm.”
Konsap ütles, et kahju korral sõltub hüvitise saamise sujuvus sellest, kui hea on kindlustusleping. “Markeerin vara riskiprofiili. See ei ole kunagi standardne, kuid kindlustuslepinud on esimese hooga standardsed, paketeeritud tooted. Kusagilt on kindlustuskaitset liiga palju, kuid mingites olulistes osades on seda liiga vähe.”
330 mln eurot
on Eesti kahjukindlustusturu preemiate maht, neist makstakse hüvitisena välja umbes 60%. Ettevõtete varakindlustus moodustab sellest suhteliselt väikese osa, umbes 10–11%.
Tasub aga teada, et soovitud kindlustuskaitse saamiseks tuleb panna kindlustusseltsid omavahel võistlema. Et kindlustusvõtja nimel rebimiseks läheks, on muidugi vaja üsna suurt lepingumahtu, näiteks 3000–5000 eurot aastas. Sellises suurusjärgus maksab büroohoonete kindlustus.
Ärikinnisvara kindlustamisel on ka kindlustusmaakler jõud, millega kindlustusseltsid arvestama peavad, märkis Konsap. IIZI Kindlustusmaakleri vahendusel liigub 17% kogu Eesti kindlustusturu rahast.
Kõik standardseis kindlustuslepinguis välistatud riskid on läbiräägitavad ja kindlustatavad lisaraha eest. Tallinna kesklinn on Konsapi sõnul täis vara, mille puhul on terrorismikahjud kindlustatud lisaraha eest.
Tavaliselt ei kata kindlustusleping kahjusid, mis tekkisid kolmanda isiku varale, mis oli kindlustusvõtja ruumides. Näiteks, kui maja koristab kolmas osapool ja tolmuimejad, poonimismasinad jms või oma töötajate vara saab kahjustada, ei kuulu see hüvitamisele. Lepingusse saab aga jällegi kaubelda erandit.
Äriplaani ja rahavoogude kindlustamine ei ole Eestis veel kuigi levinud. Standardina kindlustatakse 12 kuu üüritulu kaotuse vastu, kuid suurkahju korral taastub kinnisvaraomaniku rahavoog kuni kaks korda pikema aja jooksul, sest aega kulub nii koristamisele, ehitamisele kui ka hoone uuesti välja üürimisele.
Meie ellu tulevad ka täiesti uued riskid, sest maailm muutub. Lihtne näide, mille vastu end kindlustada – kui keegi lülitab häkkerluse korras majal funktsioonid välja või kui häkker piirab ligipääsu kliendiandmetele ning küsib ligipääsu taastamise eest raha.
Konsap pani kinnisvara omanikele ja korrashoiu ettevõtetele südamele, et kui vara omanik ei täida riigis kehtivaid normatiive, saab kindlustusselts hüvitise maksmisest loobuda või hüvitist vähendada. Selle tõttu tasub alati järgida tuleohutuse ja muid ohutuse nõudeid.
Artikkel ilmus Äripäeva eriväljaandes Kinnisvara 16. novembril 2017.
Seotud lood
Pärnu kinnisvaraturg näitab taas kasvumärke – tehingute arv on suurenenud ning lähiaastatel jõuab turule mitu uut arendusprojekti. Euribori stabiliseerumine on ostjate huvi elavdanud, kuid samal ajal on kasvanud ka nende ootused. Kui varem mängis otsuse tegemisel olulist rolli eelkõige ruutmeetri hind, siis nüüd hinnatakse üha enam kodu funktsionaalsust, elukeskkonna kvaliteeti ja asukohta. Traditsiooniliselt hinnatud rannarajooni kõrval kogub tähelepanu ka kiiresti arenev jõeäärne piirkond.
Hetkel kuum
Enimloetud
1
Vaata, mis selgub analüütilisest võrdlusest - olukord on reljeefne
4
Viimased uudised
Vaata, mis selgub analüütilisest võrdlusest - olukord on reljeefne
Konverentsid



Hetkel kuum


Vaata, mis selgub analüütilisest võrdlusest - olukord on reljeefne


Laekus 101 tööd. Uuri, mida esitas võitja ja mida esitasid teised võistlejad


Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Kinnisvarauudised esilehele